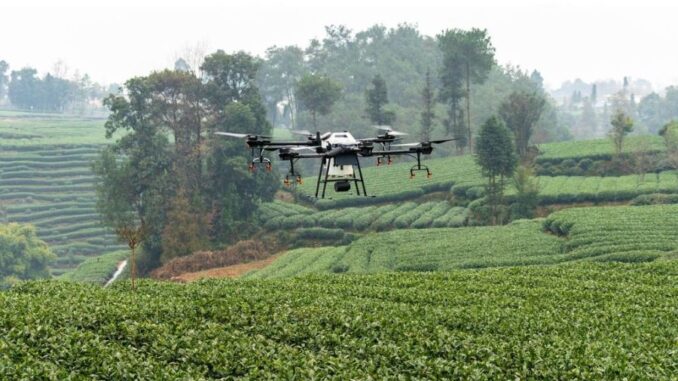

כניסת טכנולוגיות ה-IoT והרובוטיקה לחקלאות יצרה פרדוקס עבור מבטחים מסחריים: בעוד שמערכות אלו מקטינות משמעותית את סיכוני האקלים והתפעול השוטף, הן מרחיבות דרמטית את שטח התקיפה הדיגיטלי. החקלאות, שנחשבה היסטורית לענף בעל חשיפות סייבר נמוכה, הפכה למטרה אסטרטגית, עם פוטנציאל פגיעה מערכתי בשרשרת אספקת המזון.
הסיכון המרכזי בחקלאות חכמה אינו גניבת נתונים או דלף מידע פרטי, אלא נזק פיזי ואובדן הכנסה הנובעים מתקיפות סייבר-פיזיות (Cyber-Physical):
- כופרה (Ransomware) במערכות זמן אמת: השבתת מערכות השקיה אוטומטיות, בקרי אקלים בחממות או קווי אריזה רובוטיים בדיוק בעונת האסיף, תקופה בה כל שעת השבתה שקולה לאובדן יבול מוחלט ולפגיעה ישירה ברווחיות.
- מניפולציה של נתונים (Data Poisoning): שינוי מזערי וזדוני של קריאות חיישני לחות או מדדי pH במערכות דישון אוטונומיות. מצב זה מוביל להרס שיטתי של גידולים או להרעלת קרקע, מבלי שמערכות ההתראה יזהו תקלה עד שיהיה מאוחר מדי.
- חשיפת שרשרת האספקה: חדירה למערכות המשק דרך ספקי התוכנה של הכלים האוטונומיים, ספקי הענן, או רשתות התקשורת האזוריות, מה שמאפשר לתוקפים למנף פגיעה בספק יחיד כדי לשתק מספר רב של משקים בו-זמנית.
כדי להתמודד עם פרופיל הסיכון החדש ולשמור על ניהול סיכונים תקין, שוק הביטוח המסחרי עובר התאמות משמעותיות במבנה הפוליסות ובתהליכי החיתום:
- מיגור ה”סייבר השקט”: בעבר, פוליסות שבר מכני או רכוש חקלאי לא החריגו תקיפות סייבר באופן מפורש, מה שחשף מבטחי משנה להפסדים עצומים ובלתי מתוכננים. כיום, קיימת הקפדה על החרגת סייבר גורפת מפוליסות הרכוש הסטנדרטיות ודרישה לרכישת כיסוי סייבר ייעודי וספציפי.
- כיסוי משולב לנזק פיזי: בניגוד לפוליסות סייבר מסחריות רגילות המתמקדות בשחזור מידע ואחריות צד ג’, הפוליסות החדשות למגזר החקלאי מותאמות לסיכוני ליבה. הן משלבות כיסוי מפורש לאובדן יבול (Crop Loss), נזק לחומרים ביולוגיים, ופגיעה בציוד רובוטי כתוצאה ישירה מאירוע סייבר.
- חיתום רציף מבוסס סוכני AI: במקום להסתמך על שאלון סייבר סטטי אחת לשנה, מבטחים דורשים ממשק רציף עם מערכות הניטור של המשק. סוכני בינה מלאכותית בצד המבטח בוחנים בזמן אמת את גרסאות התוכנה של הכלים האוטונומיים ופרוטוקולי האבטחה, ומסוגלים להתריע על חולשות או להתאים את תנאי הפוליסה באופן דינמי.
היכולת של שוק הביטוח וביטוח המשנה לספק הגנה היקפית ויציבה לסיכוני סייבר מורכבים אלו, היא התשתית המאפשרת ליצרני המזון להמשיך להטמיע טכנולוגיות חדשניות בביטחון.
הפרשנות המרחיבה של בתי המשפט בעולם השיתה על חברות הביטוח חבויות שלא תומחרו מראש. שוק ביטוח המשנה העולמי (בראשות לוידס, לונדון) הגיב במהלך רגולטורי וחוזי גורף, המכתיב כיום את תנאי השוק:
- החלת סעיפי LMA (סעיפי לוידס המחייבים את כל חתמי לוידס) מתקדמים כגון LMA 5400/5401) ) המהווים הנחיה ברורה להחריג לחלוטין כל נזק ישיר או עקיף (כולל נזק פיזי ואובדן רווחים) הנובע מאירוע סייבר בפוליסות רכוש, שבר מכני וחקלאות סטנדרטיות (ביטול ה-Silent Cyber).
- דרישה לכיסוי פוזיטיבי: הפסיקה והרגולציה דורשות כיום כיסוי מפורש לסיכוני סייבר. אם יצרן מזון רוצה לבטח נזק פיזי שנגרם כתוצאה מסייבר, עליו לרכוש פוליסת סייבר ייעודית הכוללת הרחבה ספציפית ל”נזק רכוש מוחשי כתוצאה מאירוע סייבר”.
משמעויות ליצרן החקלאי בישראל ובעולם שמבחינה משפטית, יצרן חקלאי שיספוג אובדן יבול או השבתת קו ייצור כתוצאה מתקיפת סייבר וינסה לתבוע זאת תחת פוליסת הרכוש או פוליסת נזקי הטבע / חקלאות המסורתית שלו – צפוי לדחייה כמעט ודאית בבית המשפט וזאת בשל סעיפי ההחרגה המודרניים. ההגנה המשפטית והביטוחית היחידה שעומדת כיום במבחן הפסיקה היא תפירת מעטפת חיתומית משולבת, בה פוליסת הסייבר מותאמת לסיכונים התפעוליים-פיזיים של שרשרת האספקה תוך ביטול תחומי החפיפה והפערים בין הפוליסות השונות.
רשימה שלישית ואחרונה בסדרה.
הכותב הוא סוכן ויועץ לביטוח אלמנטרי בכל תחומי הביטוח, בעלים של סוכנות ביטוח ולשעבר יו”ר הוועדה לביטוח אלמנטרי בלשכת סוכני הביטוח. עורך המדור הבינלאומי בעיתון פוליסה. המאמר נכתב בסיוע AI.
Leave a Reply