
ביטוח מזקקות ויסקי סינגל מאלט, במיוחד באזורים מסורתיים כגון האי איילה והאי סקאי בסקוטלנד, דורש התמחות מקצועית בחיתום והערכת סיכונים מסחריים מורכבים. הפוליסות משלבות חשיפות רכוש אגרסיביות, סיכוני סביבה וצד ג’ לצד הערכת שווי הון ייחודית של מלאי שערכו עולה ככל שהוא מתיישן.
תהליך היישון של משקאות אלכוהוליים איכותיים, כגון ויסקי סינגל מאלט, קוניאק, רום פרימיום וטקילה מיושנת, הוא ליבה הפועם של תעשיית משקאות הבוטיק והיוקרה. נוזל שקוף וחסר צבע המתקבל מתהליך הזיקוק עובר התמרה איטית לאורך שנים ועשורים בתוך חביות עץ אלון, עד שהוא מקבל את גונו הענברי, ארומות מורכבות ופרופיל טעם ייחודי.
אולם, מה שמצוין על ידי חובבי אלכוהול כסוד הסבלנות והאלכימיה המסורתית, מהווה עבור חתמי ביטוח ומהנדסי סיכונים אתגר פיננסי והנדסי יוצא דופן. המאפיין הפיזיקלי של תהליך היישון (צבירת ערך מעריכית לאורך זמן, לצד התאדות חומר דליק בסביבה סגורה) מייצר שילוב ייחודי של סיכוני רכוש, חבות ואובדן רווחים.
תהליך היישון הוא תהליך כימי פעיל שבו הנוזל נושם דרך נקבוביות עץ האלון מהם בנויה החבית, מעביר חומרים אורגניים מהעץ ומשפעל תהליכי חמצון. תהליך זה מלווה במספר תופעות פיזיקליות בעלות השלכה ישירה על חשיפת הסיכון.
במהלך השנים, כ-1.5% עד 4% מנפח המשקה שבתוך החבית מתאדה דרך עץ האלון מדי שנה. התאדות זו, המכונה בחיבה “החלק של המלאכים”, מורכבת ממים ואתנול (כוהל).
במחסני יישון המכילים עשרות אלפי חביות, אדי האתנול המתפזרים בחלל האוויר מייצרים סביבה נפיצה ביותר. כל ניצוץ מחיווט חשמלי לא תואם, פריקת חשמל סטטי, או חיכוך של מלגזה עלול להוביל לגל פיצוץ נפחי ולשריפה המשתלחת במהירות הבזק.
מבטחים דורשים עמידה דווקנית בתקני ATEX – בטיחות באזורים שבהם קיימת סביבה נפיצה עבור כל הציוד הפיזי, החשמלי והמכני הפועל בתוך המחסנים. התנודות בטמפרטורת הסביבה ובמזג האוויר גורמות לנוזל שבתוך החבית להתרחב ולהתכווץ. בימי קיץ חמים או בגל חום חריג, הנוזל מתרחב ויוצר לחץ על מוטות העץ והחישוקים. כשל במבנה החבית עלול להוביל לדליפה פתאומית של כוהל טהור, המגבירה את עומס האש במחסן.
אדי האתנול הציבוריים הנפלטים מתוך המחסנים משמשים כחומר מזון לפטרייה שחורה ומיקרוסקופית הנקראת Baudoinia Compniacensis. פטרייה זו מתפשטת ברדיוס של קילומטרים סביב מתחמי יישון ומכסה גגות, מבנים, מכוניות וצמחייה בשכבה שחורה ודביקה. תופעה זו הולידה גל של תביעות חבות צד ג’ (Third-Party Liability) ותביעות סביבתיות מצד תושבים ורשויות מקומיות בגין ירידת ערך רכוש, מפגע אסתטי ועלויות ניקוי תעשייתי תקופתי.
אחד האתגרים הסבוכים ביותר בניסוח פוליסת ביטוח למזקקות פרימיום הוא קביעת בסיס הפיצוי עבור מלאי שנפגע או נהרס.
במפעל תעשייתי רגיל, מלאי מבוטח לפי עלות חומרי הגלם והעבודה שהושקעו בו. אולם, חבית ויסקי שהושקעו בזיקוקה 200 דולר בלבד בשנת 2005, עשויה להיות שווה כעבור 20 שנה 10 אלף דולר או יותר בשוק הסיטונאי והקמעונאי. פיצוי לפי עלות ייצור בסיסית יביא לפשיטת רגל מיידית של המזקקה במקרה של אובדן מלאי.
הפיצוי מחושב על פי מחיר השוק הצפוי של המוצר המוגמר במועד הבקבוק המתוכנן, בניכוי הוצאות שטרם הוצאו (כגון עלויות בקבוק, אריזה, שיווק, הובלה ומסי בלו).
המבטח והמבוטח מסכימים מראש על מודל מתמטי המגדיר את שווי החבית בכל שנת יישון. שווי החבית מתעדכן מעריכית לפי נוסחה הלוקחת בחשבון את גיל התזקיק, סוג העץ (לדוגמה: חביות שרי אלון אירופאי לעומת חביות בורבון אמריקאי) והמותג.
חביות בודדות המיועדות למהדורות אספנים נדירות, עלולות להגיע לשווי של מאות אלפי דולרים לחבית בודדת. עבור נכסים אלו נדרש נספח שמאות פרטני המתעדכן מדי שנה בהתאם למגמות בשוק המכירות הפומביות.
הפער הזמני המובנה בין מועד הזיקוק לבין מועד המכירה יוצר מורכבות חסרת תקדים בביטוח אובדן רווחים תוצאתי. אם מחסן יישון ובו מלאי של ויסקי בן 12 שנה נשרף כליל, הנזק הכלכלי לא מסתיים ביום שבו נבנה המחסן מחדש. המזקקה תסבול מחור נפחי במכירותיה החל מהשנה ה-12 לאחר האירוע – המועד שבו המלאי שנשרף היה אמור להגיע להבשלתו ולצאת לשוק.
פוליסות ייעודיות לתחום המשקאות כוללות סעיף Extended Disruption Period המאפשר תקופות שיפוי ארוכות מהמקובל (חמש עד עשר שנים), או מנגנונים לרכישת מלאי חביות חליפי בשוק הסיטונאי כדי לשמור על רציפות מותגית, ככל שקיים מלאי תואם בשוק.
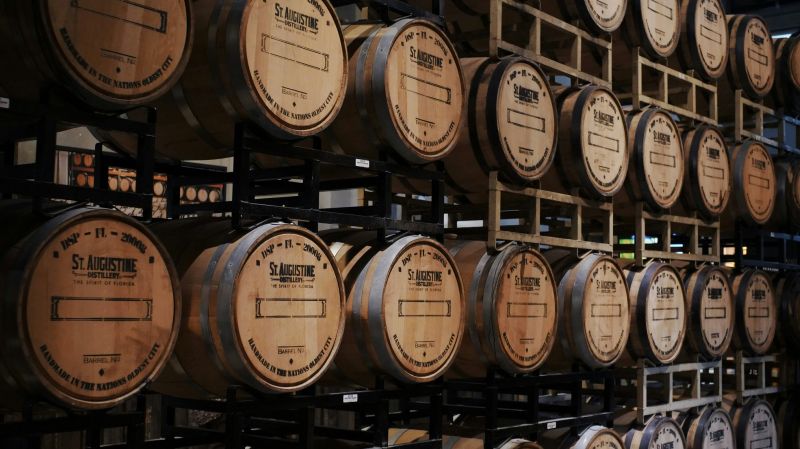
מחסן יישון מודרני בודד עשוי להכיל בין 20 אלף ל-50 אלף חביות. בשל שוויין הגבוה של החביות המבוגרות, שווי המלאי המרוכז במבנה יחיד בודד עשוי להגיע ל-200 מיליון עד חצי מיליארד אירו.
מבטחים מתנים כיום את מתן הכיסוי בכך שהמזקקה לא תאחסן את כל המלאי של שנתון מסוים (Vintage) במחסן בודד. המלאי מחולק באופן פרופורציונלי בין מספר מתחמים גיאוגרפיים מרוחקים. שום מבטח בודד אינו מסוגל לשאת בסיכון של מוקד אש במזקקת פרימיום. הסיכון מפוזר בשיטת שכבות ושת”פ עם מבטחי משנה גלובליים וסינדיקטים בשוק כגון לוידס המתמחים בסיכוני זיקוק ומשקאות.
הכותב הוא סוכן ויועץ לביטוח אלמנטרי בכל תחומי הביטוח, בעלים של סוכנות ביטוח ולשעבר יו”ר הוועדה לביטוח אלמנטרי בלשכת סוכני הביטוח. עורך המדור הבינלאומי בעיתון פוליסה. המאמר נכתב בסיוע AI.
Leave a Reply